반응형

주택담보대출 2

기준금리·국고채·은행채는 어떻게 연결될까? 대출금리까지 이어지는 원리 | 나의 경제 학습 일기 #3

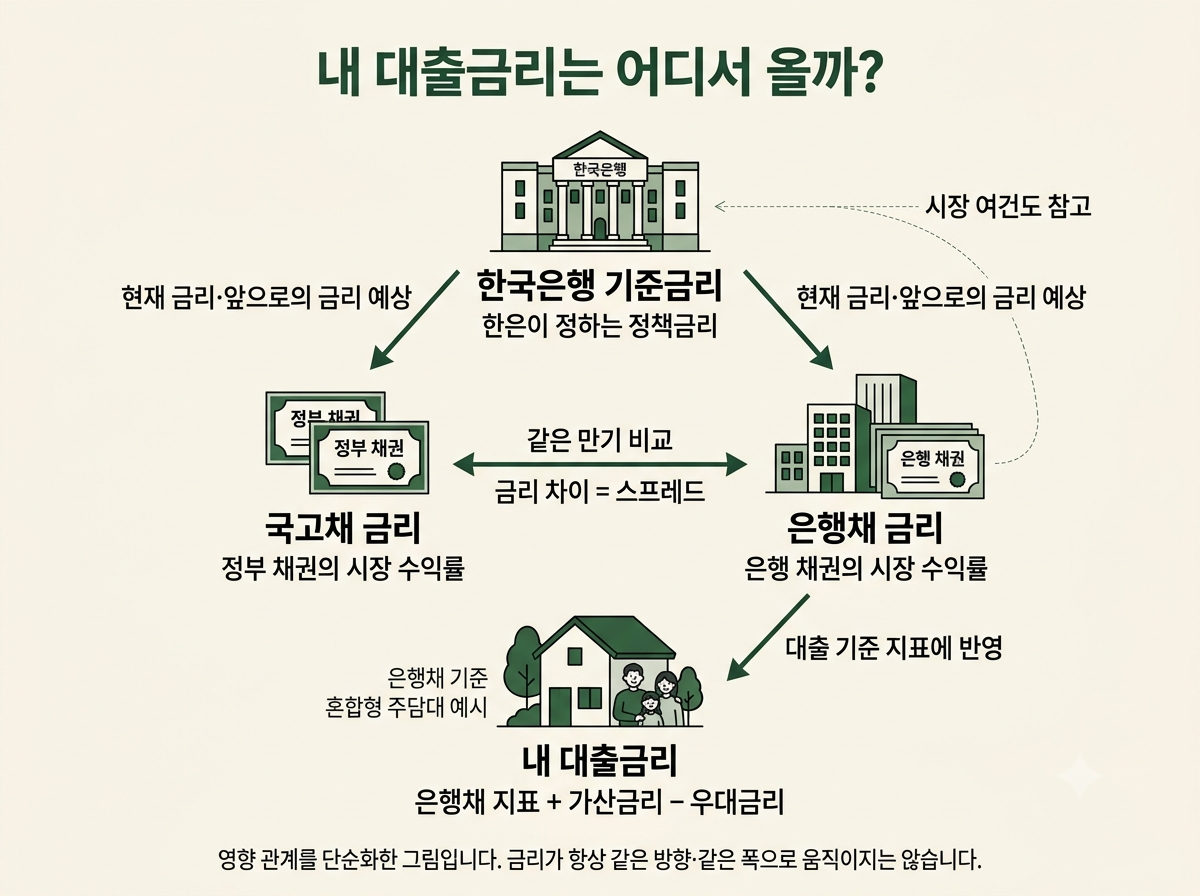
이 글의 핵심한국은행 기준금리는 정책금리, 국고채·은행채 금리는 시장에서 형성되는 금리다.국고채는 은행채를 비교하는 기준이 되지만, 둘 사이의 금리 차이는 고정되어 있지 않다.대출금리는 해당 상품의 기준 지표에 가산·우대 조건을 반영해 정한다. 세 금리를 모두 더하는 것이 아니다.※ 개인 경제 공부 기록이다. 아래 수치는 모두 설명용 가정이며 실제 시장금리나 개인 대출조건이 아니다. 특정 상품의 가입·투자를 권하지 않는다.지난 글에서 ‘기준금리가 그대로인데 대출금리는 왜 움직일까’를 공부했다. 그런데 설명을 듣다 보니 다시 궁금해졌다. 은행채 금리에 가산금리를 더해 대출금리를 정한다면, 한국은행 기준금리는 어디에서 작용하는 것일까?지난 대화에서는 “대출금리를 결정하는 루트가 두 개냐”고 물었다. 오늘은 ..
금리와 채권 가격이 반대로 움직이는 이유, 외국인이 한국 국채를 사는 까닭 | 나의 경제 학습 일기 #1

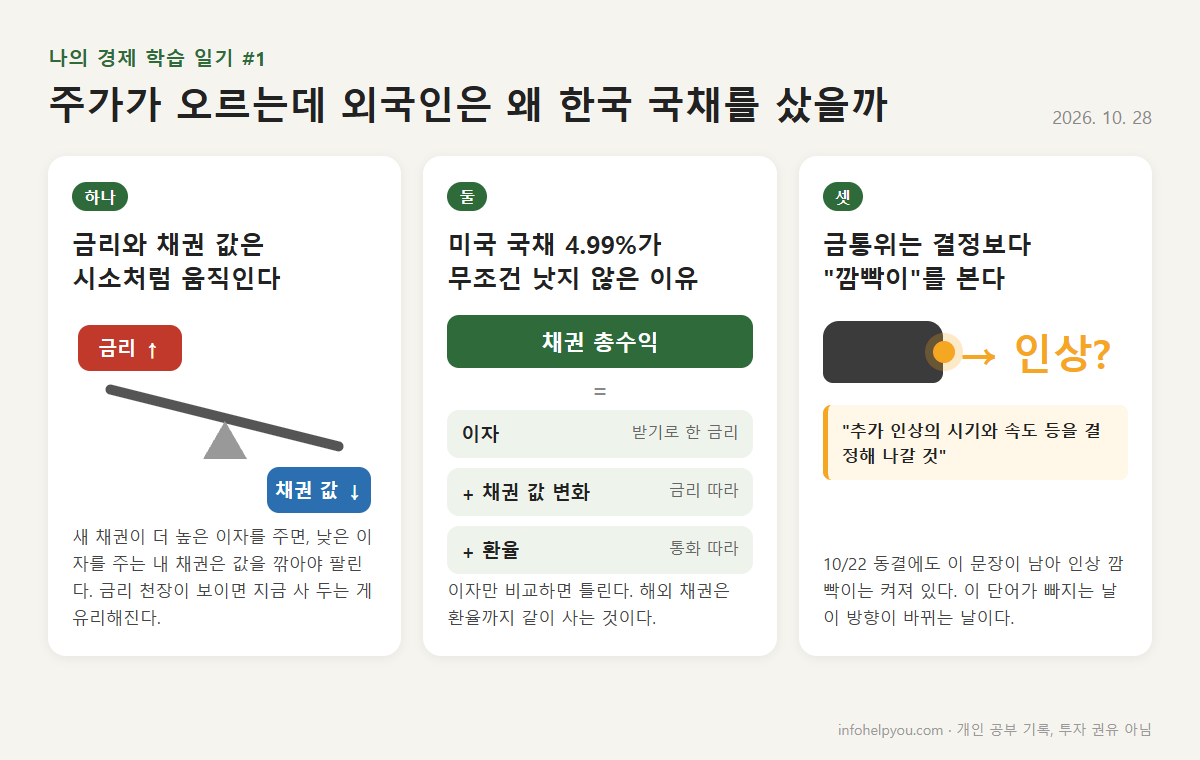
이 글의 핵심금리가 오르면 이미 산 채권의 값은 떨어진다. 낮은 이자를 주는 채권은 값을 깎아야 팔리기 때문이다.금리 인상의 끝(천장)이 보이면 지금 채권을 사 두는 게 유리해진다. 2026년 10월 외국인이 한국 국채를 사들인 이유다.채권 수익은 이자만이 아니다. 총수익 = 이자 + 채권 값 변화 + 환율.금통위는 결정보다 결정문 마지막 문장, 즉 "깜빡이"를 봐야 한다.※ 경제 공부를 매일 기록하는 개인 일기입니다. 투자 권유가 아닙니다.01금리와 채권 가격은 왜 반대로 움직일까채권은 살 때 이자가 정해지고 만기까지 바뀌지 않는다. 그런데 시장금리가 오르면 더 높은 이자를 주는 새 채권과 예금이 나온다. 그러면 낮은 이자를 주는 기존 채권은 값을 깎아야 팔린다. 이것이 금리가 오르면 채권 가격이 떨어..

반응형