이 글의 핵심
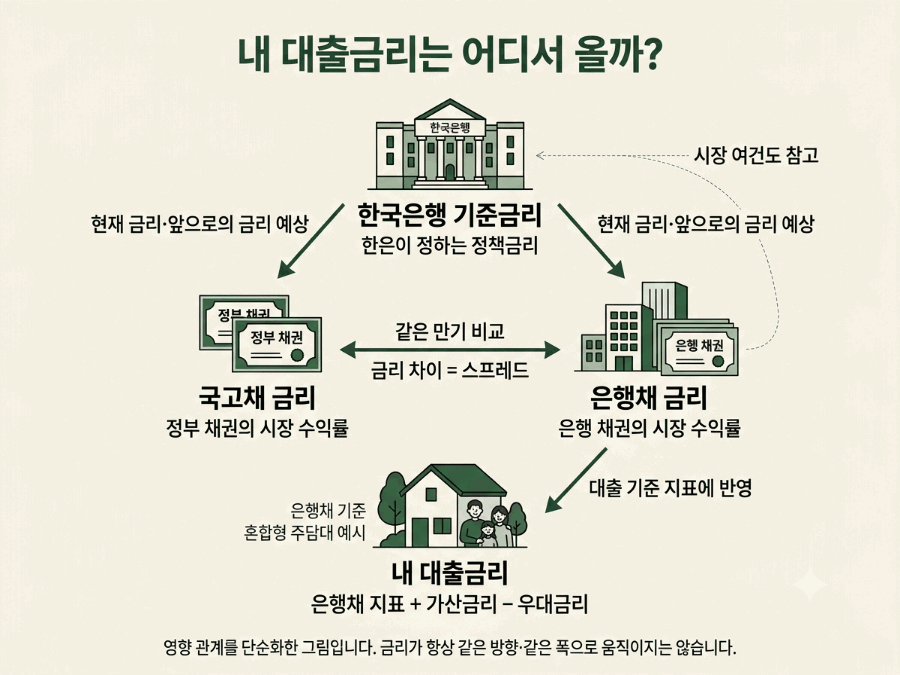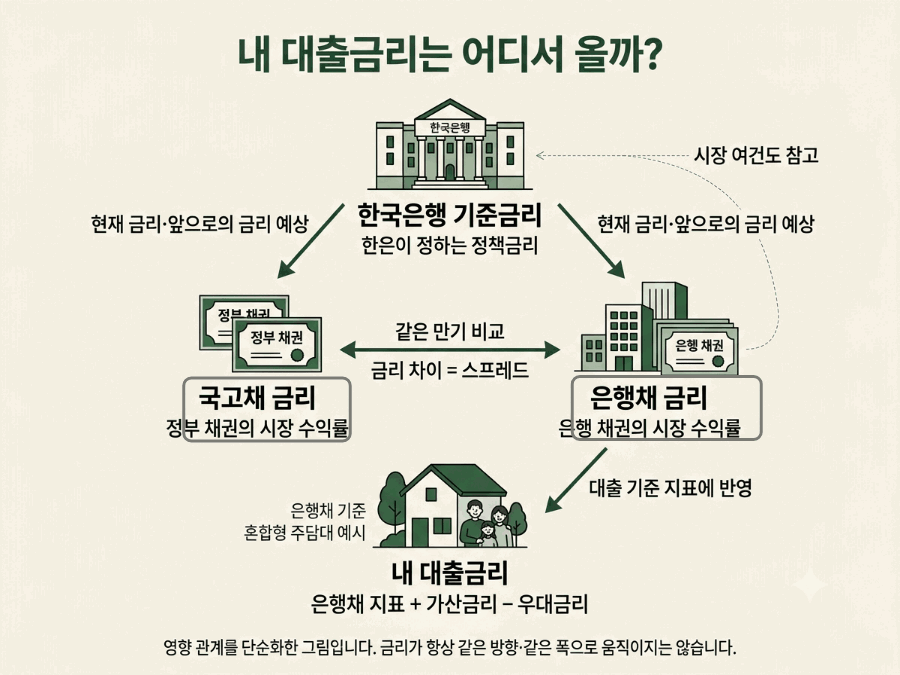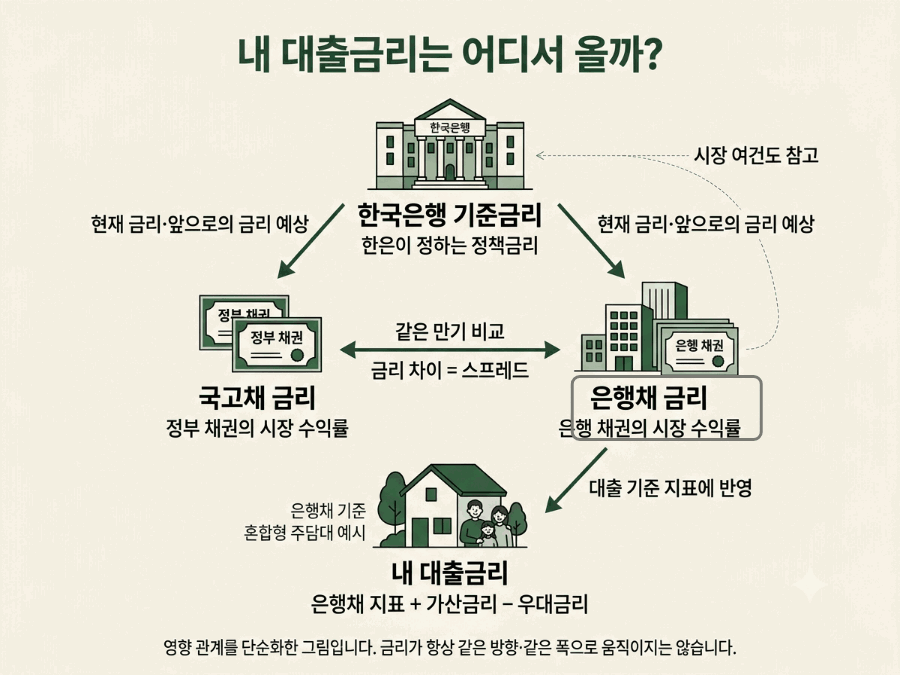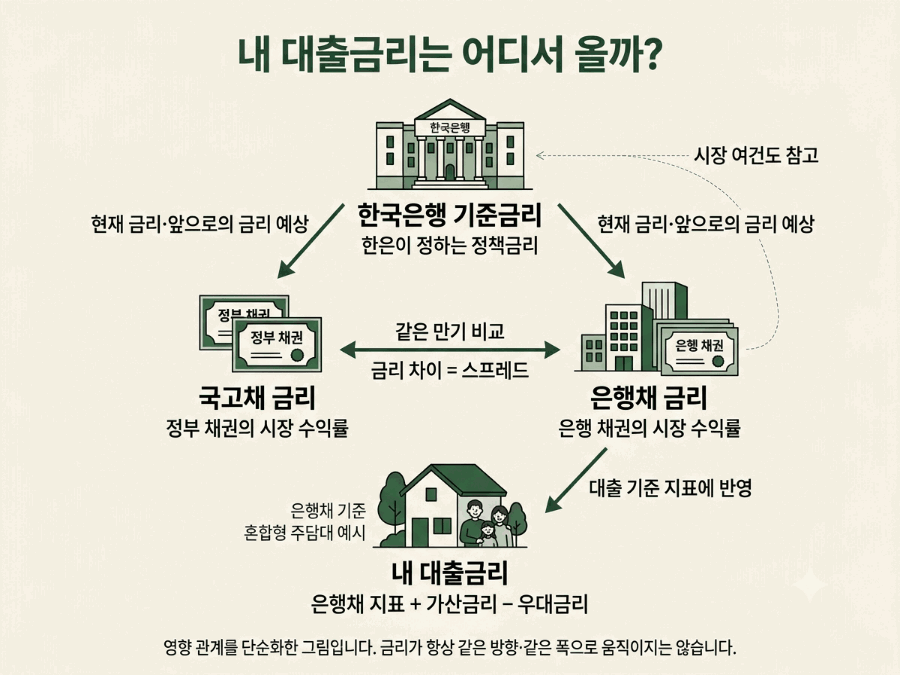
- 한국은행 기준금리는 정책금리, 국고채·은행채 금리는 시장에서 형성되는 금리다.
- 국고채는 은행채를 비교하는 기준이 되지만, 둘 사이의 금리 차이는 고정되어 있지 않다.
- 대출금리는 해당 상품의 기준 지표에 가산·우대 조건을 반영해 정한다. 세 금리를 모두 더하는 것이 아니다.
※ 개인 경제 공부 기록이다. 아래 수치는 모두 설명용 가정이며 실제 시장금리나 개인 대출조건이 아니다. 특정 상품의 가입·투자를 권하지 않는다.
지난 글에서 ‘기준금리가 그대로인데 대출금리는 왜 움직일까’를 공부했다. 그런데 설명을 듣다 보니 다시 궁금해졌다. 은행채 금리에 가산금리를 더해 대출금리를 정한다면, 한국은행 기준금리는 어디에서 작용하는 것일까?
지난 대화에서는 “대출금리를 결정하는 루트가 두 개냐”고 물었다. 오늘은 한은 기준금리가 은행채에 영향을 주는 메커니즘을 다시 질문했다. 이번 글에서는 국고채까지 연결해 정리해 본다.
01 이름은 비슷해도, 금리의 주인은 다르다
한국은행 기준금리는 한국은행이 정하는 정책금리다. 한국은행이 금융기관과 자금을 거래할 때 기준으로 사용하며, 금융시장 전반에 영향을 준다.
국고채 금리는 정부가 발행한 채권의 시장 수익률이다. ‘국고채 5년물’이라면 5년이라는 만기에 대응하는 수익률을 뜻한다.
은행채 금리는 은행이 발행한 채권의 시장 수익률이다. 은행채를 사는 투자자는 은행에 돈을 빌려주는 셈이다.
국고채·은행채 금리를 이야기할 때는 새로 발행하는 채권의 조건뿐 아니라, 이미 발행되어 거래되는 채권의 가격에 따른 수익률도 함께 봐야 한다. 기존 고정이자 채권의 시장 수익률이 올라도 약정 이자 자체가 바뀌는 것은 아니다.
02 기준금리는 ‘투자자가 요구하는 이자’를 움직인다
한국은행은 금리를 발표하는 데 그치지 않는다. 금융기관에 자금을 공급하거나 흡수하는 공개시장운영을 통해, 은행끼리 하루 동안 돈을 빌릴 때 적용되는 콜금리가 기준금리 근처에서 움직이도록 유도한다.[1]
단기 투자로 받을 수 있는 이자가 높아지고 높은 금리가 이어질 것 같다면, 투자자는 장기간 돈을 빌려줄 때도 더 높은 수익률을 요구할 수 있다. 이 변화가 국고채와 은행채 금리에도 영향을 준다.
특히 장기금리에는 현재 금리뿐 아니라 앞으로의 단기금리 예상과, 오래 돈을 맡기는 불확실성에 대한 보상이 반영된다.[2] 따라서 한은이 동결 중이어도 인상·인하 예상이 달라지면 시장금리는 먼저 움직일 수 있다. 실제 인상 당일에도 이미 예상한 결정이라면 반응이 작을 수 있다.
03 국고채 금리가 오르면 은행채에도 왜 영향을 줄까?
투자자는 같은 만기의 국고채와 은행채를 비교할 수 있다. 정부 채권에서 받을 수 있는 수익률이 높아지면, 은행채에도 그에 걸맞은 수익률을 요구할 수 있다. 국고채 금리는 기업과 가계의 자금조달에서 중요한 비교 기준으로 작용한다.[3]
이때 같은 만기의 은행채와 국고채 금리 차이를 스프레드라고 부른다. 은행의 신용위험, 거래의 원활함, 발행 물량과 투자 수요 등이 영향을 주므로 일정한 숫자로 고정되어 있지 않다.
여기서 헷갈리지 말아야 할 것이 있다. 은행채와 국고채 사이의 시장 스프레드와 고객 대출에 붙는 가산금리는 다른 개념이다. 앞은 채권시장의 비교이고, 뒤는 은행이 고객의 대출조건 등을 반영하는 부분이다.
국고채와 은행채는 정책 전망·물가·수급 같은 공통 요인에 함께 반응하기도 한다. 그러므로 ‘국고채가 먼저 움직이고 은행채가 반드시 같은 폭으로 뒤따른다’는 고정 순서로 이해하면 안 된다.
04 대출금리에는 어떻게 반영될까?
은행채 지표를 사용하는 혼합형 주택담보대출의 신규 제시금리는 다음처럼 정리할 수 있다.
은행채 기준 지표 + 가산금리 − 우대금리 = 최종 대출금리
이 계산식에 한국은행 기준금리와 국고채 금리를 다시 더하지 않는다. 이들은 은행채 금리가 형성되는 데 영향을 주는 앞단의 요인이다. 은행은 지표금리 변화뿐 아니라 가산·우대 조건을 조정할 수 있어 최종 대출금리는 같은 폭으로 움직이지 않을 수 있다.[4]
설명용 가정: 한은 기준금리가 그대로인데 대출 제시금리는 오른 경우
- 한은 기준금리: 3%로 동결.
- 앞으로의 금리 예상이나 국채 수급 변화 등으로 국고채 5년물: 3.5%에서 3.8%로 상승.
- 은행채와 국고채의 차이가 0.5%포인트로 유지된다고 가정하면, 은행채 5년물: 4.0%에서 4.3%로 상승.
- 대출 가산금리 1.2%포인트, 우대금리 0.4%포인트가 그대로라면 대출 제시금리: 4.8%에서 5.1%로 상승.
스프레드를 일정하게 둔 것은 계산을 설명하기 위한 가정이다. 실제로는 스프레드와 가산·우대 조건도 바뀐다. 기존 고정금리 계약의 이자가 이 예시처럼 즉시 오르는 것도 아니다.
변동형 대출도 모두 같은 지표를 쓰지는 않는다. COFIX나 단기 금융채 등을 쓰는 상품이 있다. COFIX는 여러 은행의 예·적금과 금융채 등 자금조달 비용을 종합한 지수다.[5] 적용 지표와 금리 변경 주기는 계약별로 확인해야 한다.
움직임으로 다시 보기
약 10초 동안 연결선을 순서대로 강조한 요약 그림이다. 움직임은 영향 관계를 설명할 뿐 실제 금리가 같은 폭으로 움직인다는 뜻은 아니다.
05 서로 영향을 주지만, 자동으로 연결된 스위치는 아니다
한국은행은 정책으로 금융시장에 영향을 주고, 시장에 나타난 금리·자금조달 여건과 그에 따른 소비·투자 변화도 살핀다. 다만 국고채나 은행채 금리가 올랐다는 이유만으로 기준금리를 자동으로 올리는 것은 아니다. 물가·성장·금융안정을 함께 판단한다.[6]
국고채·은행채 시장에서는 투자자의 자금 배분과 발행 물량도 가격에 영향을 준다. 따라서 정책금리만 보거나, 시장금리가 늘 한 방향으로 같은 폭만큼 움직인다고 가정하면 실제 대출조건을 놓칠 수 있다.
자주 묻는 질문
국고채 금리가 내려가면 대출금리도 반드시 내려갈까?
그렇지는 않다. 은행채와 국고채 사이의 금리 차이가 커지거나 대출 가산·우대 조건이 바뀌면 최종 금리가 덜 내리거나 오를 수도 있다. 기준 지표의 반영 시점도 확인해야 한다.
은행채 5년물을 기준으로 하면 대출도 5년 안에 갚아야 할까?
아니다. 대출 상환기간, 금리를 고정하는 기간, 기준으로 삼는 채권의 만기는 구분해야 한다. 예를 들어 30년 동안 갚는 대출에 처음 5년간 고정금리를 적용하고, 그 금리 산정에 은행채 5년물 지표를 사용할 수 있다.[7]
은행마다 자기 은행채 금리를 그대로 쓰는 것일까?
그렇게 일반화할 수 없다. KB 혼합형 주담대는 금융투자협회가 고시하는 AAA등급 금융채 유통수익률을 기준으로 안내한다. 기준 지표와 반영일, 가산·우대 조건을 나눠 비교해야 한다.[7]
오늘의 학습 일기
가장 헷갈렸던 것은 ‘금리를 움직이는 원인’과 ‘최종 대출금리를 계산하는 방법’을 같은 층위로 본 점이었다. 계산식에서 한은 기준금리가 보이지 않으니, 대출금리와 관계가 없는 것처럼 느껴졌다.
이제는 ‘기준금리가 그대로인가’만 묻기보다 ‘내 상품은 어떤 지표를 쓰고, 그 지표는 왜 움직였을까’를 함께 살펴보는 편이 좋을 것 같다. 국고채와 은행채 사이의 차이, 은행채와 고객 대출 사이의 차이도 따로 읽어 보려 한다.
지난 공부: https://infohelpyou.com/82
참고 자료
자료 확인일: 2026년 11월 9일. 아래 과거 분석 자료는 금리 전달 원리를 설명하기 위한 참고이며, 당시 수치를 현재 시장 상황으로 사용하지 않았다.
[1] 한국은행, 공개시장운영: https://www.bok.or.kr/portal/main/contents.do?menuNo=201707
[2] 한국은행, 국고채 금리가 기준금리보다 왜 낮아요?: https://www.bok.or.kr/portal/bbs/B0000218/view.do?menuNo=200147&nttId=10017512
[3] 자본시장연구원, 금융여건 변화에 따른 국내 채권시장 위험요인 점검(2022.4.18): https://www.kcmi.re.kr/publications/pub_detail_view?cno=5902&syear=2022&zcd=002001016&zno=1655
[4] 한국은행, 최근 기준금리 인상시의 대출금리 파급효과(2022.8.17): https://www.bok.or.kr/portal/bbs/B0000347/view.do?nttId=10072268&menuNo=201106
[5] 신한은행, 주택담보대출 상품설명서(2026.9 개정): https://img.shinhan.com/sbank2016/seol/20190819047100000020LC000030.PDF?1790522409035
[6] 한국은행, 일반원칙에 대한 상세 설명자료: https://www.bok.or.kr/portal/main/contents.do?menuNo=201749
[7] KB국민은행, KB 주택담보대출 상품안내: https://obank.kbstar.com/quics?page=C103565
※ 이 글은 일반적인 구조를 단순화한 학습 기록이다. 실제 대출은 상품설명서·약정서와 실행 시점의 은행 견적을 확인해야 하며, 특정 대출상품의 추천이나 금리 전망의 보장이 아니다.
이 글은 실제 학습 대화를 바탕으로 Aside의 AI를 활용해 자료 확인과 문장 정리를 진행했다. 인포그래픽은 Gemini로 만들었고, 움직이는 요약 그림은 글자가 변형되지 않도록 원본 이미지를 바탕으로 Aside에서 보완했다. 개인 재무정보는 포함하지 않았다.
'나의 경제 학습 일기' 카테고리의 다른 글
| 기준금리는 동결인데 대출금리는 왜 오를까? 헷갈렸던 경제 개념 네 가지 | 나의 경제 학습 일기 #2 (1) | 2026.11.08 |
|---|---|
| 금리와 채권 가격이 반대로 움직이는 이유, 외국인이 한국 국채를 사는 까닭 | 나의 경제 학습 일기 #1 (1) | 2026.10.28 |