이 글의 핵심
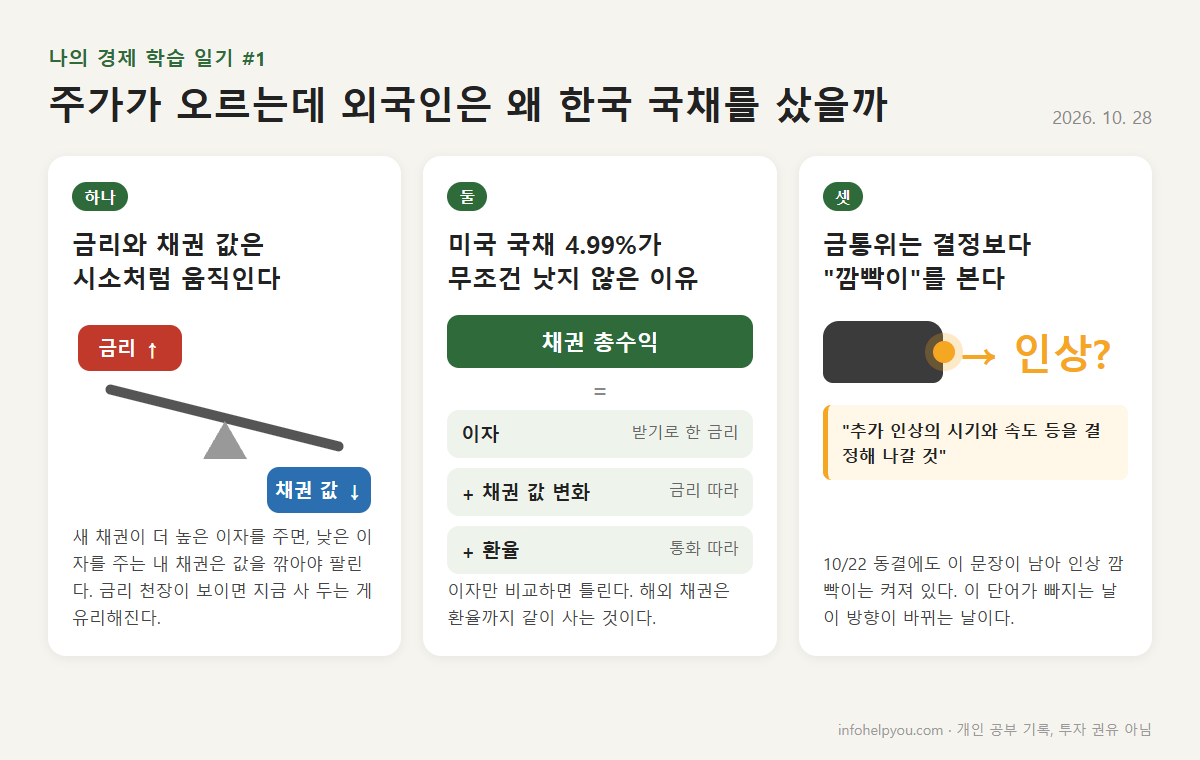
- 금리가 오르면 이미 산 채권의 값은 떨어진다. 낮은 이자를 주는 채권은 값을 깎아야 팔리기 때문이다.
- 금리 인상의 끝(천장)이 보이면 지금 채권을 사 두는 게 유리해진다. 2026년 10월 외국인이 한국 국채를 사들인 이유다.
- 채권 수익은 이자만이 아니다. 총수익 = 이자 + 채권 값 변화 + 환율.
- 금통위는 결정보다 결정문 마지막 문장, 즉 "깜빡이"를 봐야 한다.
※ 경제 공부를 매일 기록하는 개인 일기입니다. 투자 권유가 아닙니다.
01금리와 채권 가격은 왜 반대로 움직일까
채권은 살 때 이자가 정해지고 만기까지 바뀌지 않는다. 그런데 시장금리가 오르면 더 높은 이자를 주는 새 채권과 예금이 나온다. 그러면 낮은 이자를 주는 기존 채권은 값을 깎아야 팔린다. 이것이 금리가 오르면 채권 가격이 떨어지는 이유다. 반대로 금리가 내리면 기존 채권이 귀해져 값이 오른다.
만기가 길수록 더 크게 흔들린다
이자 3%짜리 채권(액면 100만원)을 가진 상태에서 시장금리가 4%로 오르면 대략 이렇다(단순 계산).
| 만기 | 채권 가격 | 하락 폭 |
| 1년 | 약 99만원 | 약 -1% |
| 3년 | 약 97만원 | 약 -2.8% |
| 10년 | 약 92만원 | 약 -8.1% |
만기까지 들고 있으면 원금과 약속된 이자는 그대로 받는다. 가격 하락은 중간에 팔 때만 실제 손실이 된다.
02외국인이 한국 국채를 사는 이유
2026년 10월 27일, 코스피가 3% 넘게 오른 날에도 국고채 3년물 금리는 3.758%로 두 달 만에 가장 낮았다. 보통은 주가가 오르면 채권금리도 오르는데(주식과 채권의 시소), 이날은 외국인이 국채선물을 계속 사들였다. 한 증권사 연구원은 이렇게 해석했다.
"외국인들이 기준금리 상한이 연 3.5%라는 점을 확인하고 사들이고 있는 것 같아 보인다."
STEP 1
금리 천장이 보인다
기준금리는 3.00%이고, 시장은 인상이 3.5% 안팎에서 끝날 것으로 본다. 끝이 보이면 지금의 3%대 후반 금리를 잡아 두는 게 유리하다.
STEP 2
한국 재정이 상대적으로 탄탄하다
미국·유럽의 재정 걱정이 커지면서 한국 국채가 안전한 대안으로 보였다는 분석이 나온다.
STEP 3
주식이 불안할 때 채권으로 간다
반도체·AI 주식의 변동성이 커지자 안전자산인 채권의 역할이 커졌다.
03미국 국채 4.99%보다 한국 국채?
미국 10년물 국채 금리가 4.99%인데 왜 3%대 한국 국채를 살까. 채권 수익은 이자만으로 정해지지 않기 때문이다.
| 요소 | 미국 10년물을 산다면 | 한국 국채를 산다면 |
| 이자 | 4.99%로 더 높다 | 10년물 4.03% |
| 채권 값 변화 | 재정 걱정으로 금리가 더 오르면 손해 | 인상 끝이 보여 값이 오를 여지 |
| 환율 (달러 투자자 기준) | - | 원화가 강해지면 이익 |
반대로 원화를 가진 개인이 미국 채권을 사면 환율 위험을 진다. 해외 채권은 환율까지 같이 사는 것이다.
04금통위 결정문 읽는 법: "깜빡이"를 본다
2026년 10월 22일 한국은행은 기준금리를 3.00%로 동결했다. 동결은 모두가 예상한 결과라, 시장은 결정문의 마지막 문장을 봤다.
"추가 인상의 시기와 속도 등을 결정해 나갈 것이다."
운전에 비유하면 결정(인상·동결)은 지금 밟은 페달이고, 마지막 문장은 다음 방향을 알리는 깜빡이다.
| 볼 것 | 10월 22일 금통위 | 의미 |
| 결정 | 3.00% 동결 | 예상대로 |
| 마지막 문장 | "추가 인상의 시기와 속도" | 인상 깜빡이 유지 |
| 표결 | 7명 만장일치 | 소수의견 없음 |
| 총재 발언 | 긴축 기조 이어갈 필요 | 매파적 동결 |
기억할 것
이 문장에서 "인상"이 빠지고 "향후 기준금리 조정 여부" 같은 중립 표현으로 바뀌면, 인상 사이클이 끝났다는 신호다. 중앙은행은 방향을 바꿀 때 페달보다 단어를 먼저 바꾼다.
05내 대출 금리에는 어떤 의미일까
5년 고정 뒤 변동으로 바뀌는 혼합형 주담대는 금융채 금리를 따라 움직이고, 그 금리는 금통위의 깜빡이에 먼저 반응한다. 변동형은 코픽스를 따라 더 늦게 움직인다. 내년 입주를 앞둔 실수요자로서 11월 26일 금통위에서 볼 네 가지를 정했다.
- 결정문 마지막 문장에 "추가 인상"이 남아 있는지
- 소수의견이 나오는지
- 수정 경제전망(성장률·물가)이 어떻게 바뀌는지
- 금통위원들의 조건부 금리 전망 중간값(8월 3.25%)이 오르는지
06자주 묻는 질문
Q. 금리가 오르면 채권 가격은 왜 떨어지나요?
기존 채권의 이자는 고정돼 있는데, 더 높은 이자를 주는 새 채권이 나오기 때문이다. 기존 채권은 값을 낮춰야 팔린다.
Q. 채권은 언제 사는 게 유리한가요?
금리 인상이 끝나 가는 시점이다. 이후 금리가 내려가면 이자에 더해 가격 상승도 기대할 수 있다. 다만 물가가 다시 오르면 인상이 길어질 수 있어 시점을 맞히기는 어렵다.
Q. 미국 국채 금리가 더 높은데 왜 한국 국채를 사나요?
총수익은 이자뿐 아니라 가격 변화와 환율이 함께 결정한다. 미국 금리가 더 오르거나 원화가 강해지면 한국 국채가 더 유리할 수 있다.
07오늘의 학습 일기
그날 코스피는 이틀 사이 9% 넘게 올라 장중 6,000선을 넘었고, SK하이닉스는 3분기 영업이익 83조원의 사상 최대 실적을 냈다. 하지만 순이익은 외환 손실과 투자자산 평가손실로 크게 줄었다. "사상 최대"가 어느 이익을 말하는지부터 봐야 한다는 걸 배웠다.
처음엔 "한국 재정이 탄탄해서 한은이 3.5% 이상 안 올린다"로 묶어서 이해했다. 사실은 금리 천장(물가·경기 판단)과 재정 건전성(국채의 안전성)은 별개의 이유였다. 금통위 퀴즈에서는 "향후 기준금리 조정 여부"를 "인상을 신중히 하겠다"로 답했다가 틀렸다. 정답은 인상 깜빡이를 끄고 중립으로 돌아선다는 신호였다.
금리가 꼭대기 근처일 때 몇 년짜리 정기예금에 드는 것과 비슷하다는 비유를 듣고서야 채권 매수 논리가 이해됐다. 다음 공부는 고정, 변동, 혼합형 대출 중 무엇이 유리한가다.
참고: 한국은행 「통화정책방향(2026.10.22)」, 연합뉴스(2026.10.22, 10.27), 매일경제(2026.10.28). 표의 채권 가격은 이해를 돕기 위한 단순 계산이다. 이 글은 개인의 공부 기록이며 투자 권유가 아니다.
이 글의 구조와 문장 정리는 클로드와 함께했다. 경험과 판단은 내 것이다.
'나의 경제 학습 일기' 카테고리의 다른 글
| 기준금리는 동결인데 대출금리는 왜 오를까? 헷갈렸던 경제 개념 네 가지 | 나의 경제 학습 일기 #2 (0) | 2026.11.08 |
|---|